แบบฟอร์มบิลเงินสด ดาวน์โหลดฟรี
มีช่องครบตามที่กฎหมายกำหนด เหมาะกับร้านค้าและผู้ขายที่ยังไม่ได้จด VAT
เรียบเรียงโดยทีม Bilbo จากข้อมูลของกรมสรรพากร ใช้ AI ช่วยร่าง และตรวจทานกับแหล่งอ้างอิงทุกจุดก่อนเผยแพร่ · วิธีที่เราเขียนคู่มือ
ปรับปรุงล่าสุด 16 พฤศจิกายน 2569
ดาวน์โหลดได้ทันที ไม่ต้องสมัคร ไม่ต้องกรอกอีเมล
ตัวอย่างบิลเงินสดที่กรอกแล้ว
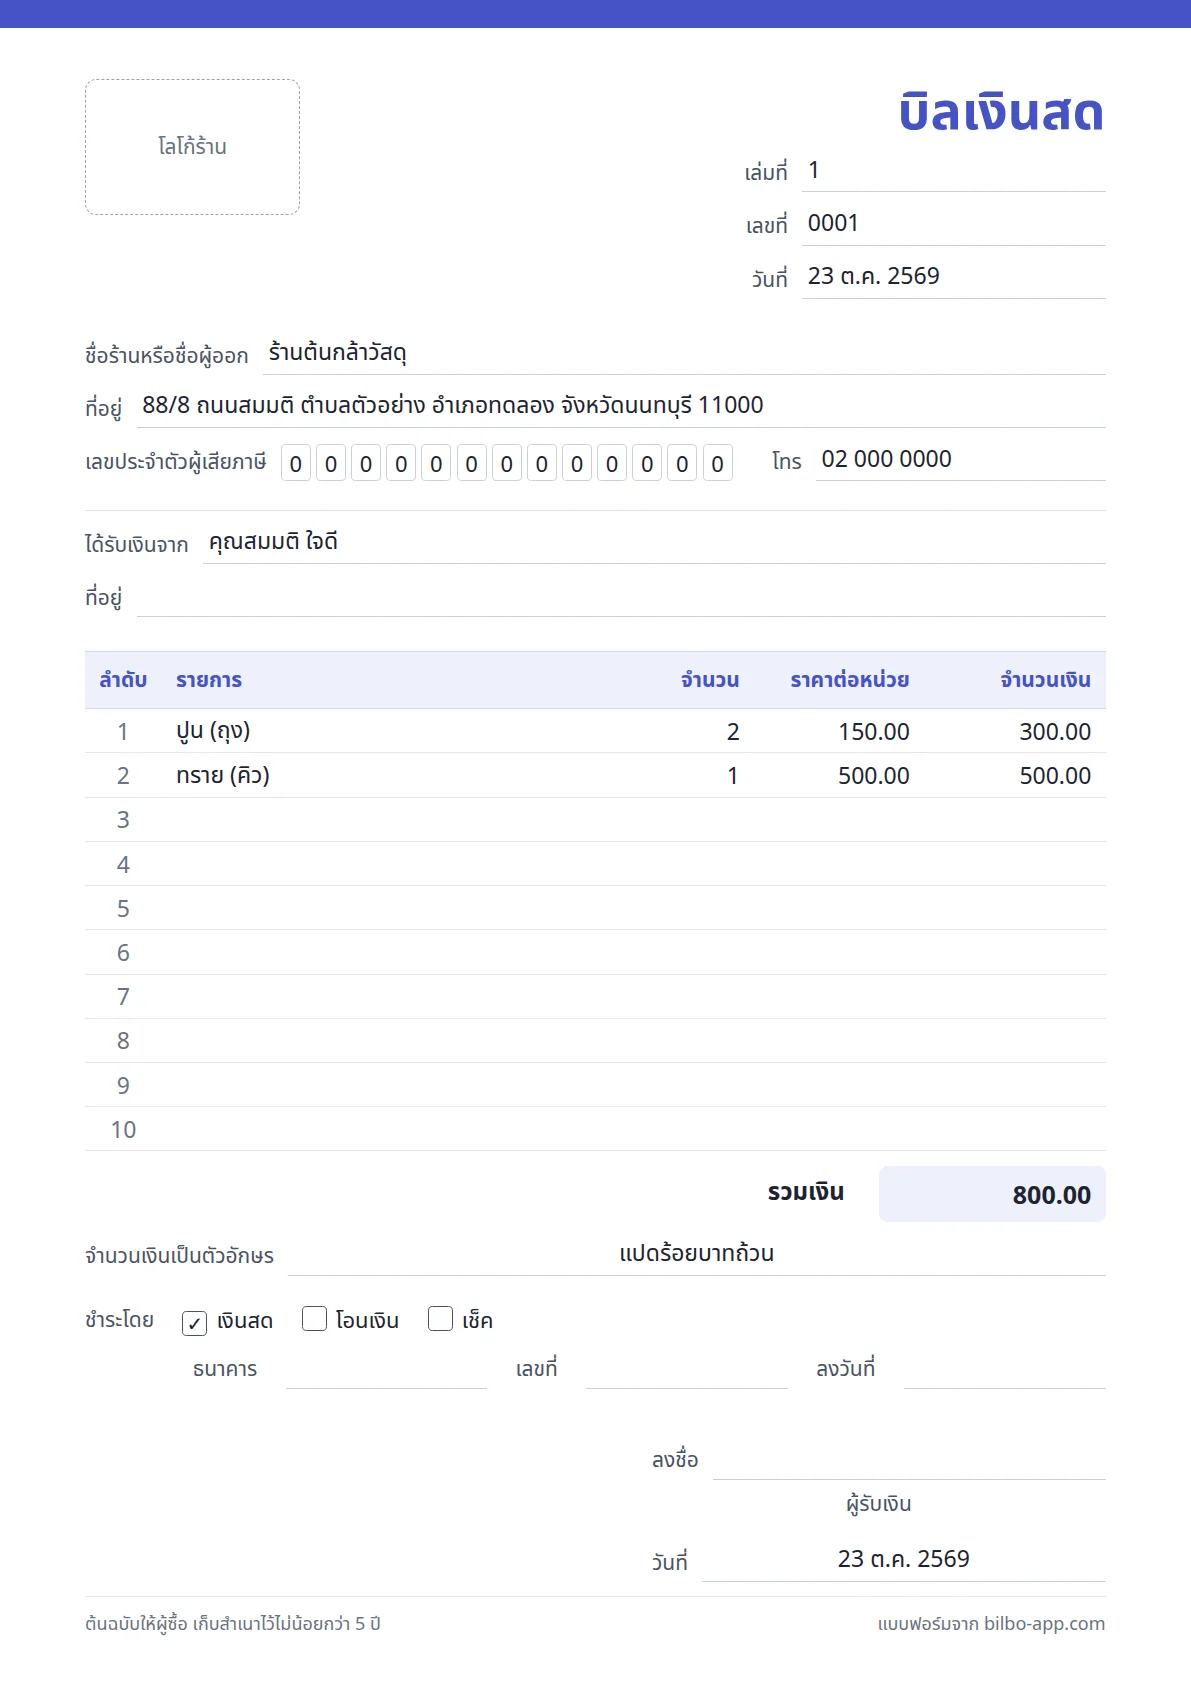
ตัวอย่างนี้เป็นข้อมูลสมมติ ร้านขายวัสดุก่อสร้างออกบิลเงินสดให้ลูกค้าที่ซื้อปูนกับทราย โดยมีรายการครบตามที่กฎหมายกำหนด ทั้งชื่อร้าน ที่อยู่ เลขประจำตัวผู้เสียภาษี เล่มที่และเลขที่ วันที่ รายการสินค้าพร้อมจำนวนและราคา รวมถึงยอดรวมทั้งตัวเลขและตัวอักษร
บิลเงินสดคืออะไร
บิลเงินสดเป็นชื่อเรียกที่คนใช้กันทั่วไป ในกฎหมายเรียกว่า ใบรับ หรือใบเสร็จรับเงิน คือหลักฐานว่าผู้ขายได้รับเงินแล้ว ร้านค้าที่ยังไม่ได้จด VAT ต้องออกให้ผู้ซื้อทุกครั้งที่รับเงินเกิน 100 บาท
บิลเงินสดที่ถูกต้องต้องมีอะไรบ้าง
ตามมาตรา 105 ทวิ แห่งประมวลรัษฎากร ต้องมีอย่างน้อย
- เลขประจำตัวผู้เสียภาษีของร้านที่ออก
- ชื่อหรือยี่ห้อของร้าน
- เลขที่เล่มและเลขที่ใบ
- วันเดือนปีที่ออก
- จำนวนเงินที่รับ
- ชนิด ชื่อ จำนวน และราคาสินค้า สำหรับสินค้าราคาตั้งแต่ 100 บาท
วิธีเขียนบิลเงินสด
- ออกทันทีที่รับเงิน ไม่ต้องรอให้ลูกค้าขอ
- ใส่เลขที่เล่มและเลขที่ใบเรียงต่อกัน
- เขียนรายการสินค้าให้ชัด ใส่จำนวนและราคาต่อหน่วย
- เขียนยอดรวมทั้งตัวเลขและตัวอักษร
- เขียน 2 ชุด ต้นฉบับให้ผู้ซื้อ เก็บต้นขั้วหรือสำเนาไว้ไม่น้อยกว่า 5 ปี ถ้าไม่มีต้นขั้วหรือสำเนา กฎหมายให้สันนิษฐานว่าไม่ได้ออกบิล
ผู้ซื้อเอาบิลเงินสดไปลงค่าใช้จ่ายได้ไหม
- ได้ ถ้าบิลมีรายการครบตามหัวข้อด้านบน และพิสูจน์ได้ว่าใครเป็นผู้รับเงิน
- ใช้ขอหักภาษีซื้อไม่ได้ ต้องใช้ใบกำกับภาษีจากผู้ขายที่จด VAT แม้บิลจะพิมพ์คำว่า ใบกำกับภาษี ไว้ แต่ถ้าผู้ขายไม่ได้จด VAT ก็ไม่ใช่ใบกำกับภาษี
- ถ้าผู้ขายไม่ออกบิลให้ เช่น ค่าแท็กซี่ ค่าจ้างวิ่งเอกสาร กิจการใช้ ใบรับรองแทนใบเสร็จรับเงิน ได้ พนักงานที่จ่ายเงินเขียนรายการและยอดเงิน รับรองว่าเรียกใบเสร็จไม่ได้ แล้วให้ผู้อนุมัติลงชื่อ
- ผู้ซื้อเขียนบิลขึ้นเองแล้วให้ผู้ขายเซ็นทีหลังไม่ได้
บิลเงินสด ใบเสร็จรับเงิน ใบกำกับภาษี ต่างกันอย่างไร
ในทางภาษี บิลเงินสดกับใบเสร็จรับเงินถือเป็นเอกสารประเภทเดียวกัน นั่นคือใบรับตามมาตรา 105 ทวิ ส่วนใบกำกับภาษีเป็นเอกสารของผู้ประกอบการที่จด VAT เท่านั้น
| บิลเงินสด / ใบเสร็จรับเงิน | ใบกำกับภาษี | |
|---|---|---|
| ใครออก | ผู้ขายเมื่อได้รับชำระเงิน | ผู้ขายที่จด VAT เท่านั้น |
| กฎหมาย | มาตรา 105 ทวิ | มาตรา 86/4 |
| ใช้ลงค่าใช้จ่ายได้ไหม | ได้ (ถ้ารายการครบถ้วน) | ได้ |
| ใช้หักภาษีซื้อได้ไหม | ไม่ได้ | ได้ (ใบกำกับภาษีเต็มรูป) |
| เก็บสำเนา | ไม่น้อยกว่า 5 ปี | ไม่น้อยกว่า 5 ปี |
อ่านเพิ่มเติม: ใบกำกับภาษีต้องมีอะไรบ้าง และ ใบวางบิล ใบแจ้งหนี้ ใบส่งของ ต่างกันอย่างไร
คำถามที่พบบ่อย
บิลเงินสดกับใบเสร็จรับเงินต่างกันไหม
ในทางภาษีไม่ต่างกัน ทั้งสองเป็นใบรับตามมาตรา 105 ทวิ ถ้ามีรายการครบก็ใช้เป็นหลักฐานได้เหมือนกัน สิ่งที่ต้องดูคือรายการบนบิล ไม่ใช่ชื่อหัวกระดาษ
บิลเงินสดเขียนมือได้ไหม
ได้ เขียนมือหรือพิมพ์ก็ได้ ขอให้มีรายการครบและเลขที่เรียงต่อกัน
บิลเงินสดใช้เป็นค่าใช้จ่ายได้ไหม
ได้ ถ้ามีรายการครบตามมาตรา 105 ทวิ และพิสูจน์ได้ว่าใครเป็นผู้รับเงิน แต่ใช้ขอหักภาษีซื้อไม่ได้
ร้านไม่ออกบิลเงินสดให้มีความผิดไหม
ผู้ที่ต้องออกใบรับแต่ไม่ออก มีโทษปรับไม่เกิน 500 บาท หรือจำคุกไม่เกิน 1 เดือน หรือทั้งปรับทั้งจำ ตามมาตรา 127 ทวิ
ต้องเก็บสำเนาบิลเงินสดนานแค่ไหน
เก็บต้นขั้วหรือสำเนาไว้ไม่น้อยกว่า 5 ปีนับจากวันที่ออก
อ่านต่อ
ที่มา
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 105 ถึง 105 จัตวา และบทกำหนดโทษ
- กรมสรรพากร: ประกาศอธิบดีฯ เกี่ยวกับอากรแสตมป์ ฉบับที่ 34
- กรมสรรพากร: แนววินิจฉัย หลักฐานใบเสร็จที่ถือเป็นรายจ่าย
- กรมสรรพากร: แนววินิจฉัย เอกสารบิลเงินสดที่ไม่เป็นใบกำกับภาษี
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 82/5 ภาษีซื้อที่หักไม่ได้
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 86 ถึง 86/13 (ใบกำกับภาษี)
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 87 ถึง 87/3 (รายงานและการเก็บเอกสาร)
- กรมสรรพากร: คู่มือภาษีสำหรับผู้ประกอบการ (ใบรับรองแทนใบเสร็จรับเงิน)