หัก ณ ที่จ่าย 3% มีอะไรบ้าง คิดยังไง หักจากยอดก่อนหรือหลัง VAT
ปรับปรุงล่าสุด 15 ตุลาคม 2569
หัก ณ ที่จ่าย 3% ใช้กับค่าบริการ ค่าจ้างทำของ และค่าวิชาชีพอิสระ เมื่อผู้จ่ายเป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น และยอดตามสัญญาตั้งแต่ 1,000 บาทขึ้นไป คิดจากยอดก่อน VAT เช่น ค่าบริการ 10,000 บาท บวก VAT 700 บาท หักภาษี 300 บาท
ค่าอะไรบ้างที่หัก 3%
- ค่าบริการทั่วไป (ยกเว้นค่าบริการโรงแรมและภัตตาคาร)
- ค่าจ้างทำของ
- ค่าวิชาชีพอิสระ เช่น ค่าทนายความ ค่าสอบบัญชี
- ส่วนลดหรือรางวัลเพื่อส่งเสริมการขาย
ใครต้องหัก
ผู้จ่ายเงินที่เป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น ต้องหักเมื่อยอดตามสัญญาแต่ละรายตั้งแต่ 1,000 บาทขึ้นไป แม้จะแบ่งจ่ายเป็นงวดย่อยครั้งละไม่ถึง 1,000 บาทก็ตาม
คำนวณอย่างไร
หักจากยอดเงินที่จ่ายก่อนภาษีมูลค่าเพิ่ม ไม่รวม VAT
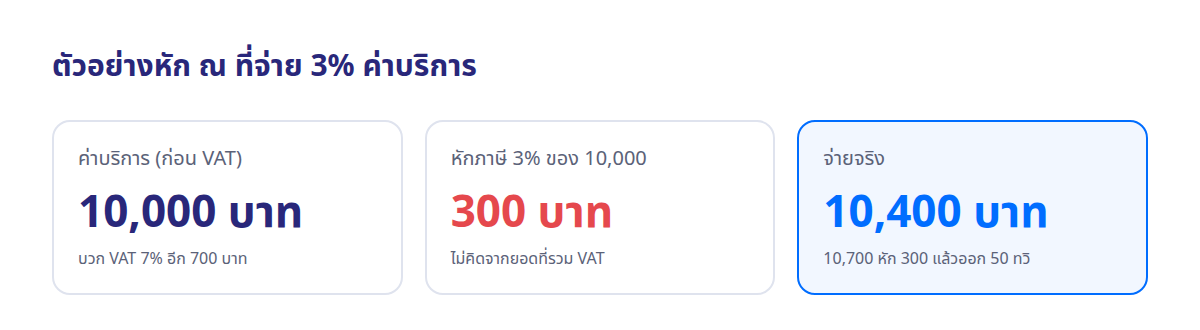
ตัวอย่าง: ค่าบริการ 10,000 บาท VAT 700 บาท รวม 10,700 บาท หักภาษี 3% ของ 10,000 เท่ากับ 300 บาท จ่ายจริง 10,400 บาท และออกหนังสือรับรองการหักภาษี (50 ทวิ) ให้ผู้รับเงิน
อัตราอื่นที่พบบ่อย
- 5%: ค่าเช่าทรัพย์สิน และรางวัลจากการประกวด แข่งขัน ชิงโชค
- 2%: ค่าโฆษณา
- 1%: ค่าขนส่ง และเบี้ยประกันวินาศภัย
คำถามที่พบบ่อย
หัก ณ ที่จ่าย 3% คิดจากยอดรวม VAT ไหม
ไม่ คิดจากยอดก่อนภาษีมูลค่าเพิ่ม เช่น ค่าบริการ 10,000 บาท VAT 700 บาท หักภาษี 300 บาท
จ่ายไม่ถึง 1,000 บาท ต้องหักไหม
ถ้ายอดตามสัญญาทั้งหมดไม่ถึง 1,000 บาทไม่ต้องหัก แต่ถ้ายอดตามสัญญาตั้งแต่ 1,000 บาทขึ้นไป แม้แบ่งจ่ายครั้งละไม่ถึง 1,000 บาทก็ต้องหัก
หักแล้วต้องทำอะไรต่อ
ออกหนังสือรับรองการหักภาษี (50 ทวิ) ให้ผู้รับเงิน แล้วยื่น ภ.ง.ด.3 หรือ ภ.ง.ด.53 พร้อมนำส่งภาษีภายใน 7 วันนับจากสิ้นเดือน (ออนไลน์ 15 วัน)
Bilbo ช่วยเรื่องนี้อย่างไร
บันทึกค่าใช้จ่ายที่ต้องหัก ณ ที่จ่ายใน Bilbo ระบบคำนวณยอดหัก ออก 50 ทวิ และรวมยอดยื่น ภ.ง.ด.3 และ ภ.ง.ด.53 ให้ ดูฟีเจอร์สำหรับธุรกิจ
แหล่งอ้างอิง
- กรมสรรพากร: คำสั่งที่ ท.ป.4/2528 (อัตราภาษีหัก ณ ที่จ่าย)
- กรมสรรพากร: แนววินิจฉัย หักภาษีจากยอดที่ไม่รวมภาษีมูลค่าเพิ่ม
อ่านเพิ่มเติม
ข้อมูลนี้ใช้ประกอบความเข้าใจเบื้องต้น กรณีของธุรกิจคุณควรปรึกษานักบัญชีหรือกรมสรรพากร