ภ.ง.ด.3 กับ ภ.ง.ด.53 ต่างกันอย่างไร ยื่นภายในวันไหน
ปรับปรุงล่าสุด 15 ตุลาคม 2569
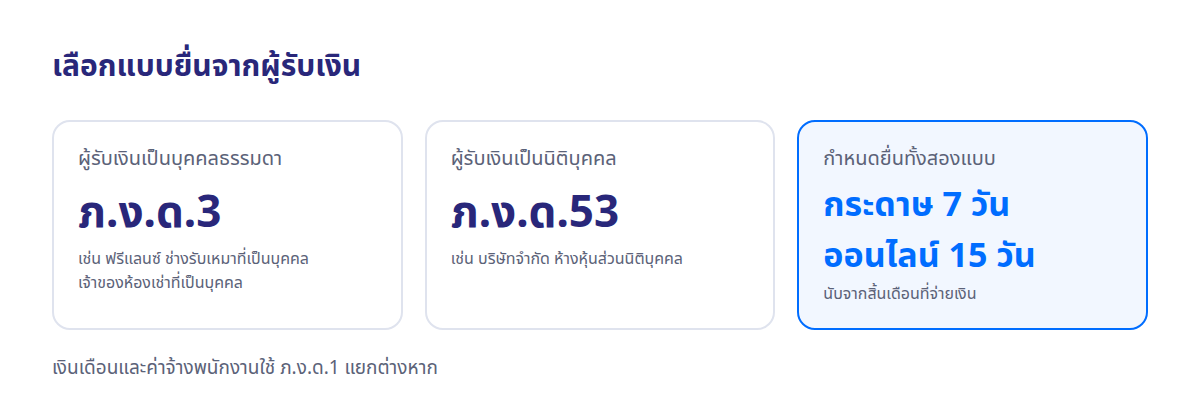
ภ.ง.ด.3 ใช้ยื่นภาษีที่หัก ณ ที่จ่ายเมื่อผู้รับเงินเป็นบุคคลธรรมดา ส่วน ภ.ง.ด.53 ใช้เมื่อผู้รับเงินเป็นนิติบุคคล ทั้งสองแบบยื่นแบบกระดาษภายใน 7 วันนับจากสิ้นเดือนที่จ่ายเงิน และยื่นออนไลน์ได้ภายใน 15 วัน
ดูจากใครเป็นผู้รับเงิน
- ภ.ง.ด.3: ผู้รับเงินเป็นบุคคลธรรมดา เช่น ฟรีแลนซ์ เจ้าของห้องเช่าที่เป็นบุคคล
- ภ.ง.ด.53: ผู้รับเงินเป็นนิติบุคคล เช่น บริษัทจำกัด ห้างหุ้นส่วนนิติบุคคล
- ภ.ง.ด.1: ใช้กับเงินเดือนและค่าจ้างพนักงาน
ยื่นภายในวันไหน
- ยื่นแบบกระดาษ: ภายใน 7 วันนับจากสิ้นเดือนที่จ่ายเงิน
- ยื่นออนไลน์: ปัจจุบันได้ถึงภายใน 15 วันนับจากสิ้นเดือน ตามประกาศขยายเวลาการยื่นออนไลน์
- ถ้าวันสุดท้ายตรงกับวันหยุด กำหนดเลื่อนไปวันทำการถัดไป ดูวันจริงจากปฏิทินภาษีของกรมสรรพากร
จ่ายเท่าไรถึงต้องหัก
ตามคำสั่ง ท.ป.4/2528 ต้องหักเมื่อจำนวนเงินตามสัญญาแต่ละรายตั้งแต่ 1,000 บาทขึ้นไป แม้จะแบ่งจ่ายครั้งละไม่ถึง 1,000 บาทก็ตาม
หักแล้วต้องทำอะไรต่อ
- ออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ให้ผู้รับเงิน
- รวมรายการของเดือนแล้วยื่นแบบพร้อมนำส่งภาษีที่หักไว้
คำถามที่พบบ่อย
ภ.ง.ด.3 คืออะไร
แบบยื่นภาษีเงินได้หัก ณ ที่จ่าย เมื่อผู้รับเงินเป็นบุคคลธรรมดา เช่น จ้างฟรีแลนซ์ หรือเช่าห้องจากเจ้าของที่เป็นบุคคล
ภ.ง.ด.53 คืออะไร
แบบยื่นภาษีเงินได้หัก ณ ที่จ่าย เมื่อผู้รับเงินเป็นนิติบุคคล เช่น จ่ายค่าบริการให้บริษัทจำกัด
Bilbo ช่วยเรื่องนี้อย่างไร
Bilbo แยกรายการหัก ณ ที่จ่ายเป็น ภ.ง.ด.3 และ ภ.ง.ด.53 ให้เอง และส่งออกไฟล์สำหรับโปรแกรม RD Prep ของกรมสรรพากรได้ ดูเครื่องมือสำหรับนักบัญชี
แหล่งอ้างอิง
- กรมสรรพากร: สาระน่ารู้ ภ.ง.ด.3 และ ภ.ง.ด.53
- กรมสรรพากร: คำสั่งที่ ท.ป.4/2528
- กรมสรรพากร: ขยายเวลายื่นแบบผ่านอินเทอร์เน็ต
- กรมสรรพากร: ปฏิทินภาษี
อ่านเพิ่มเติม
- กรมสรรพากร: ดาวน์โหลดแบบ ภ.ง.ด.1 ภ.ง.ด.3 และ ภ.ง.ด.53
- ระบบยื่นแบบออนไลน์ของกรมสรรพากร (e-Filing)
- กรมสรรพากร: คู่มือภาษีสำหรับผู้ประกอบการ
ข้อมูลนี้ใช้ประกอบความเข้าใจเบื้องต้น กรณีของธุรกิจคุณควรปรึกษานักบัญชีหรือกรมสรรพากร