ภ.พ.36 คืออะไร ใครต้องนำส่ง และยื่นภายในกี่วัน
ปรับปรุงล่าสุด 27 ตุลาคม 2569
เรียบเรียงโดยทีม Bilbo จากข้อมูลของกรมสรรพากร ใช้ AI ช่วยร่าง และตรวจทานกับแหล่งอ้างอิงทุกจุดก่อนเผยแพร่ · วิธีที่เราเขียนคู่มือ
ภ.พ.36 คือแบบนำส่งภาษีมูลค่าเพิ่ม (VAT) ที่ผู้จ่ายเงินในไทยต้องนำส่งแทนผู้ประกอบการ กรณีที่พบบ่อยคือธุรกิจที่จดทะเบียน VAT จ่ายค่าบริการให้ผู้ให้บริการจากต่างประเทศ เช่น ค่าโฆษณา Facebook หรือ Google แล้วไม่ถูกเรียกเก็บ VAT จึงต้องนำส่ง VAT 7% เองด้วยแบบ ภ.พ.36 ภายใน 7 วันนับแต่วันสิ้นเดือน (ยื่นออนไลน์ได้ถึงภายใน 15 วัน)
ใครต้องนำส่ง ภ.พ.36
บางคนพิมพ์ว่า ภพ36 หรือ ภ พ 36 ซึ่งหมายถึงแบบเดียวกัน หน้าที่นำส่งตกอยู่กับผู้จ่ายเงินในไทย ไม่ใช่ผู้ประกอบการที่รับเงิน กรณีที่ต้องยื่นมีดังนี้
- ธุรกิจที่จดทะเบียน VAT จ่ายค่าบริการให้ผู้ให้บริการจากต่างประเทศแล้วไม่ถูกเรียกเก็บ VAT เช่น ค่าโฆษณาออนไลน์หรือค่าซอฟต์แวร์ โดยได้แจ้งเลขประจำตัวผู้เสียภาษีให้แพลตฟอร์มไว้ (กรณีนี้อยู่ในมาตรา 83/6)
- จ่ายค่าบริการจากต่างประเทศที่ไม่ใช่บริการออนไลน์ เช่น ค่าที่ปรึกษาที่นำผลมาใช้ในไทย ผู้จ่ายต้องนำส่ง VAT แทนไม่ว่าจะจดทะเบียน VAT หรือไม่
- ผู้ทอดตลาดที่ขายทอดตลาดทรัพย์สินของผู้ประกอบการจดทะเบียน VAT (กรณีขายทอดตลาด มาตรา 83/5)
- ผู้รับโอนสินค้าหรือรับโอนสิทธิในบริการที่เคยเสีย VAT ในอัตราร้อยละ 0 มาก่อน (กรณีผู้รับโอน มาตรา 83/7)
ค่าโฆษณา Facebook หรือ Google ต้องยื่น ภ.พ.36 ไหม
แพลตฟอร์มต่างประเทศรายใหญ่อย่าง Facebook และ Google จดทะเบียน VAT ในไทยแล้วภายใต้ระบบภาษี e-Service หน้าที่การยื่น ภ.พ.36 จึงขึ้นอยู่กับว่าคุณจดทะเบียน VAT หรือไม่
ถ้าคุณไม่ได้จดทะเบียน VAT แพลตฟอร์มจะเรียกเก็บ VAT 7% จากคุณโดยตรง คุณไม่ต้องยื่น ภ.พ.36 อีก
ถ้าคุณจดทะเบียน VAT และแจ้งเลขประจำตัวผู้เสียภาษีให้แพลตฟอร์มไว้ แพลตฟอร์มจะไม่เก็บ VAT คุณต้องนำส่ง VAT 7% เองด้วย ภ.พ.36 แล้วนำไปใช้เป็นภาษีซื้อได้
ตัวอย่างการคิดยอด
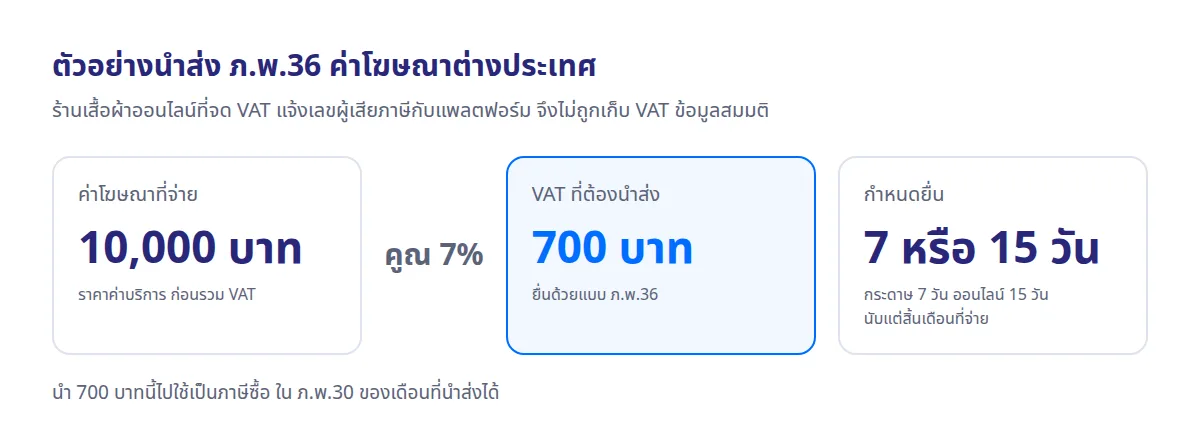
ร้านขายเสื้อผ้าออนไลน์ที่จดทะเบียน VAT และแจ้งเลขประจำตัวผู้เสียภาษีกับแพลตฟอร์มไว้ เดือนนี้จ่ายค่าโฆษณา 10,000 บาท โดยไม่ถูกเก็บ VAT ร้านต้องนำส่ง VAT 7% เท่ากับ 700 บาท ด้วย ภ.พ.36 แล้วนำ 700 บาทไปใช้เป็นภาษีซื้อในเดือนที่นำส่งได้
สรุปสั้น ๆ คือจ่ายค่าบริการเท่าไร ก็คูณด้วย 7% แล้วนำส่งกรมสรรพากรเท่านั้น ยอดจริงคิดจากค่าบริการก่อนรวม VAT ตัวเลขนี้เป็นตัวอย่างสมมติ
ยื่น ภ.พ.36 ภายในวันไหน
- ยื่นแบบกระดาษ ภายใน 7 วันนับแต่วันสิ้นเดือนของเดือนที่จ่ายเงิน
- ยื่นออนไลน์ผ่านระบบ e-Filing ของกรมสรรพากร ได้เพิ่มอีก 8 วัน เป็นภายใน 15 วันนับแต่วันสิ้นเดือน ตามประกาศขยายเวลายื่นแบบทางอินเทอร์เน็ต
- กรณีผู้รับโอนสินค้าหรือสิทธิในบริการที่เคยเสีย VAT ร้อยละ 0 (มาตรา 83/7) นำส่งภายใน 30 วันนับแต่วันที่รับโอน
- ถ้าวันสุดท้ายตรงกับวันหยุด กำหนดจะเลื่อนไปวันทำการถัดไป
อัตราภาษีและยอดที่ต้องนำส่ง
นำส่ง VAT ในอัตรา 7% ของยอดเงินที่จ่าย โดยคิดจากราคาค่าสินค้าหรือค่าบริการก่อนรวม VAT ยอดที่นำส่งคือภาษีมูลค่าเพิ่มที่ผู้ประกอบการมีหน้าที่เสีย แต่กฎหมายให้ผู้จ่ายเงินนำส่งแทน
นำส่งแล้วใช้เป็นภาษีซื้อได้
เมื่อนำส่งภาษีตาม ภ.พ.36 แล้ว ใบเสร็จรับเงินที่กรมสรรพากรออกให้ถือเป็นใบกำกับภาษี ผู้ที่จดทะเบียน VAT นำภาษีจำนวนนั้นไปใช้เป็นภาษีซื้อในแบบ ภ.พ.30 ได้
ให้นำไปใช้ในเดือนภาษีที่นำส่ง ภ.พ.36 ไม่ใช่เดือนที่จ่ายเงิน ถ้ายังไม่ได้จดทะเบียน VAT จะมีหน้าที่นำส่งเฉพาะบางกรณี และจะนำไปหักเป็นภาษีซื้อไม่ได้
ยื่นช้ามีผลอย่างไร
ถ้านำส่งช้ากว่ากำหนด ต้องเสียเงินเพิ่มในอัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของเงินภาษีที่ต้องนำส่ง และหากนำส่งขาดหรือไม่นำส่งอาจมีเบี้ยปรับตามประมวลรัษฎากรด้วย ควรยื่นให้ตรงกำหนดทุกเดือนที่มีการจ่ายเงิน
ยื่น ภ.พ.36 ได้ที่ไหน
ยื่นได้ที่สำนักงานสรรพากรพื้นที่สาขาหรือที่ว่าการอำเภอในพื้นที่ หรือยื่นออนไลน์ผ่านระบบ e-Filing ของกรมสรรพากร การยื่นออนไลน์ช่วยให้เก็บหลักฐานใบเสร็จไว้ใช้เป็นภาษีซื้อได้สะดวกขึ้น และได้เวลายื่นเพิ่มอีก 8 วัน
ภ.พ.36 ต่างจาก ภ.พ.30 อย่างไร
ภ.พ.30 คือแบบที่ผู้จดทะเบียน VAT ยื่นสรุปภาษีขายหักภาษีซื้อของตัวเองทุกเดือน ส่วน ภ.พ.36 คือแบบที่ผู้จ่ายเงินนำส่ง VAT แทนผู้ประกอบการรายอื่น เช่น ผู้ให้บริการจากต่างประเทศ จะยื่นเฉพาะเดือนที่มีรายการแบบนี้เท่านั้น
คำถามที่พบบ่อย
ภ.พ.36 คืออะไร
ภ.พ.36 หรือที่พิมพ์กันว่า ภพ36 คือแบบนำส่งภาษีมูลค่าเพิ่มที่ผู้จ่ายเงินในไทยต้องนำส่งแทนผู้ประกอบการ ที่พบบ่อยคือธุรกิจจด VAT จ่ายค่าบริการให้ผู้ให้บริการจากต่างประเทศแล้วไม่ถูกเก็บ VAT
จ่ายค่าโฆษณา Facebook หรือ Google ต้องยื่น ภ.พ.36 ไหม
ถ้าคุณจดทะเบียน VAT และแจ้งเลขประจำตัวผู้เสียภาษีกับแพลตฟอร์มไว้ แพลตฟอร์มจะไม่เก็บ VAT คุณต้องนำส่งเองด้วย ภ.พ.36 แต่ถ้าไม่ได้จด VAT แพลตฟอร์มที่จดทะเบียนในไทยจะเก็บ VAT 7% ให้แล้ว คุณไม่ต้องยื่น
ภ.พ.36 ยื่นภายในกี่วัน
ยื่นแบบกระดาษภายใน 7 วันนับแต่วันสิ้นเดือนของเดือนที่จ่ายเงิน ถ้ายื่นออนไลน์ได้ถึงภายใน 15 วัน ส่วนกรณีผู้รับโอนสินค้าที่เคยเสีย VAT ร้อยละ 0 ยื่นภายใน 30 วัน
ภาษีที่นำส่งตาม ภ.พ.36 ใช้เป็นภาษีซื้อได้ไหม
ได้ถ้าเป็นผู้จดทะเบียน VAT ใบเสร็จรับเงินจากกรมสรรพากรถือเป็นใบกำกับภาษี นำไปใช้เป็นภาษีซื้อในแบบ ภ.พ.30 ของเดือนที่นำส่งได้
ไม่ได้จด VAT ต้องยื่น ภ.พ.36 ไหม
ถ้าเป็นบริการออนไลน์จากแพลตฟอร์มที่จดทะเบียน VAT ในไทยแล้ว ผู้ที่ไม่จด VAT ไม่ต้องยื่น เพราะแพลตฟอร์มเรียกเก็บ VAT จากคุณโดยตรงแล้ว แต่ถ้าเป็นบริการจากต่างประเทศที่ไม่ใช่บริการออนไลน์ เช่น ค่าที่ปรึกษา คุณยังมีหน้าที่นำส่ง ภ.พ.36
ภ.พ.36 กับ ภ.พ.30 ต่างกันยังไง
ภ.พ.30 ผู้จด VAT ยื่นสรุปภาษีของตัวเองทุกเดือน ส่วน ภ.พ.36 ผู้จ่ายเงินยื่นนำส่ง VAT แทนผู้ประกอบการรายอื่น เฉพาะเดือนที่มีรายการ
Bilbo ช่วยเรื่องนี้อย่างไร
Bilbo เก็บใบเสร็จและสรุปภาษีซื้อภาษีขายของแต่ละเดือนให้ พร้อมเตือนก่อนถึงวันยื่น ดูว่าช่วยเจ้าของธุรกิจอย่างไร
ดาวน์โหลดรายงานภาษีซื้อเป็น Excel ส่งให้นักบัญชีได้ทันที สำหรับนักบัญชี
แหล่งอ้างอิง
- กรมสรรพากร: ดาวน์โหลดแบบ ภ.พ.36
- กรมสรรพากร: คู่มือภาษี e-Service (VAT on Electronic Service)
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 83/5 ถึง 83/7 (ผู้มีหน้าที่นำส่ง VAT)
- กรมสรรพากร: ประกาศกระทรวงการคลัง ขยายเวลานำส่งตามมาตรา 83/5 และ 83/6 เป็นภายใน 7 วัน
- กรมสรรพากร: ข้อหารือภาษีซื้อจากการนำส่ง ภ.พ.36 (0706/พ./10129)
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 89 และ 89/1 (เบี้ยปรับและเงินเพิ่ม)
อ่านเพิ่มเติม
- กรมสรรพากร: ภาษีมูลค่าเพิ่ม
- กรมสรรพากร: ระบบภาษี e-Service สำหรับผู้ให้บริการต่างประเทศ
- ระบบยื่นแบบออนไลน์ของกรมสรรพากร (e-Filing)
ข้อมูลนี้ใช้ประกอบความเข้าใจเบื้องต้น กรณีของธุรกิจคุณควรปรึกษานักบัญชีหรือกรมสรรพากร