เงินได้ 40(8) มีอะไรบ้าง หักค่าใช้จ่ายเหมา 60% หรือตามจริง
ปรับปรุงล่าสุด 30 ตุลาคม 2569
เรียบเรียงโดยทีม Bilbo จากข้อมูลของกรมสรรพากร ใช้ AI ช่วยร่าง และตรวจทานกับแหล่งอ้างอิงทุกจุดก่อนเผยแพร่ · วิธีที่เราเขียนคู่มือ
เงินได้ 40(8) คือรายได้จากการทำธุรกิจ ค้าขาย เกษตร อุตสาหกรรม หรือขนส่ง กฎหมายกำหนดกิจการที่หักค่าใช้จ่ายแบบเหมาได้ไว้ 43 ประเภท ส่วนใหญ่หักได้ 60% ของเงินได้ ถ้ามีหลักฐานว่าจ่ายจริงมากกว่านั้นก็เลือกหักตามจริงได้ ส่วนกิจการที่ไม่อยู่ในรายการต้องหักตามจริงเท่านั้น
เงินได้ 40(8) คืออะไร
ประมวลรัษฎากร มาตรา 40(8) คือเงินได้จากการธุรกิจ การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง หรือการอื่นที่ไม่ใช่เงินได้ประเภทที่ 1 ถึง 7 จึงมักเรียกกันว่าเงินได้ประเภทที่ 8
พูดง่าย ๆ คือรายได้จากการทำธุรกิจของบุคคลธรรมดา เช่น ขายของหน้าร้านหรือออนไลน์ เปิดร้านอาหาร ร้านเสริมสวย รับขนส่งของ ทำสวน หรือเลี้ยงสัตว์ขาย
- เงินได้ที่ไม่ใช่ 40(8) ได้แก่ เงินเดือน 40(1), ค่าจ้างฟรีแลนซ์ที่รับทำงานให้ 40(2), ค่าเช่าทรัพย์สิน 40(5), วิชาชีพอิสระ เช่น แพทย์ ทนาย บัญชี 40(6), รับเหมาที่ลงทุนซื้อวัสดุเอง 40(7)
กิจการไหนหักค่าใช้จ่ายเหมาได้เท่าไร
พระราชกฤษฎีกา (ฉบับที่ 11) พ.ศ. 2502 มาตรา 8 กำหนดกิจการที่หักค่าใช้จ่ายแบบเหมาได้ไว้ 43 ประเภท ตามตัวบทปัจจุบัน ข้อ 1 ถึง 42 หักได้ 60% ของเงินได้เท่ากันทุกข้อ ส่วนข้อ 43 คือนักแสดงมีอัตราของตัวเอง
| กิจการ | ตัวอย่าง | หักเหมา |
|---|---|---|
| (25) ขายของที่ไม่ได้ผลิตเอง | ซื้อเสื้อผ้า เครื่องสำอาง ของใช้มาขายต่อ หน้าร้านหรือออนไลน์ | 60% |
| (7) โรงแรม ภัตตาคาร ปรุงอาหารหรือเครื่องดื่มขาย | ร้านอาหาร ร้านกาแฟ ขายขนม ร้านน้ำ | 60% |
| (8) ดัด ตัด แต่งผม หรือตกแต่งร่างกาย | ร้านทำผม ร้านทำเล็บ | 60% |
| (5) ตัด เย็บ ถัก ปักเสื้อผ้า | ร้านตัดเสื้อ รับปักชื่อ | 60% |
| (9) ทำสบู่ แชมพู หรือเครื่องสำอาง | ทำสบู่หรือครีมขายเอง | 60% |
| (15) ขนส่งหรือรับจ้างด้วยยานพาหนะ | รถรับจ้าง รถขนของ | 60% |
| (16) รับพิมพ์ ทำบล็อกและตรา เย็บสมุด | ร้านถ่ายเอกสาร รับพิมพ์งาน | 60% |
| (24) ซักรีด หรือย้อมสี | ร้านซักรีด | 60% |
| (36) เกษตรกรรมไม้ล้มลุกและธัญชาติ | ปลูกผัก ปลูกข้าว | 60% |
| (38) เลี้ยงสัตว์ทุกชนิด | เลี้ยงไก่ เลี้ยงปลา | 60% |
| (43) นักแสดง นักร้อง นักดนตรี นักกีฬาอาชีพ | เงินได้ส่วนที่ไม่เกิน 300,000 บาท | 60% |
| (43) นักแสดง นักร้อง นักดนตรี นักกีฬาอาชีพ | เงินได้ส่วนที่เกิน 300,000 บาท (รวมกันหักได้ไม่เกิน 600,000 บาท) | 40% |
รายการเต็มทั้ง 43 ประเภทอยู่ในพระราชกฤษฎีกา ฉบับที่ 11 บนเว็บกรมสรรพากร ถ้ากิจการของคุณไม่ตรงกับข้อใดเลย ให้ดูหัวข้อถัดไป
กิจการที่ไม่อยู่ในรายการ ต้องหักตามจริง
มาตรา 8 ทวิ ของพระราชกฤษฎีกาเดียวกันกำหนดว่า เงินได้ 40(8) ที่ไม่ได้ระบุไว้ในรายการ 43 ประเภท ให้หักค่าใช้จ่ายตามความจำเป็นและสมควรเท่านั้น คือหักได้ตามที่จ่ายจริงและมีหลักฐาน
กรมสรรพากรเคยตอบข้อหารือไว้ว่า เงินชดเชยภาษีส่งออกและกำไรจากอัตราแลกเปลี่ยนของผู้ส่งออกเป็นเงินได้ 40(8) ที่ไม่มีอัตราเหมากำหนดไว้ จึงต้องหักตามจริง จะหักเหมาไม่ได้
จุดที่คนมักพลาดคือคำว่า “ขายของที่ไม่ได้ผลิตเอง” ในข้อ (25) ถ้าคุณผลิตสินค้าเองแล้วขาย ต้องดูว่าการผลิตนั้นตรงกับข้ออื่นหรือไม่ เช่น ทำสบู่ขายตรงกับข้อ 9 ทำอาหารขายตรงกับข้อ 7 ถ้าไม่ตรงกับข้อใด ต้องหักตามจริง
หักตามจริงต้องทำอย่างไร
- เก็บหลักฐานรายจ่ายทุกรายการ เช่น ใบกำกับภาษี ใบเสร็จรับเงิน บิลเงินสด หรือใบรับรองแทนใบเสร็จ
- รายจ่ายต้องเกี่ยวกับการทำธุรกิจจริง จะนำรายจ่ายส่วนตัวมาหักไม่ได้
- ถ้าหลักฐานรวมได้น้อยกว่าอัตราเหมา กฎหมายให้หักได้แค่เท่าที่มีหลักฐาน จึงควรรวมยอดให้ครบก่อนตัดสินใจ
- ผู้ที่ไม่ได้จด VAT และมีเงินได้ 40(8) ต้องทำรายงานเงินสดรับจ่ายตามประกาศอธิบดีกรมสรรพากร ฉบับที่ 161 อยู่แล้ว ใช้รายงานนี้รวมยอดรายจ่ายได้
เลือกหักเหมาหรือหักตามจริง แบบไหนคุ้มกว่า
| หักเหมา | หักตามจริง | |
|---|---|---|
| หักได้เท่าไร | 60% ของเงินได้ (กิจการใน 43 ประเภท) | เท่าที่จ่ายจริงและมีหลักฐาน |
| ต้องมีหลักฐานรายจ่ายไหม | ไม่ต้องแนบตอนยื่น | ต้องมี และต้องแสดงได้เมื่อถูกขอตรวจ |
| เหมาะกับ | รายจ่ายจริงไม่ถึง 60% หรือเก็บบิลไม่ครบ | รายจ่ายจริงเกิน 60% และมีบิลครบ |
| กิจการที่ไม่อยู่ในรายการ | ใช้ไม่ได้ | ใช้วิธีนี้วิธีเดียว |
หลักคิดง่าย ๆ คือ ให้นำรายจ่ายจริงที่มีหลักฐานทั้งปีมารวมกัน ถ้าเกิน 60% ของรายได้ การหักตามจริงจะได้ค่าใช้จ่ายมากกว่าและเสียภาษีน้อยกว่า ถ้าไม่ถึง ให้หักเหมา
ตัวอย่างคำนวณ ร้านขายเสื้อผ้าออนไลน์
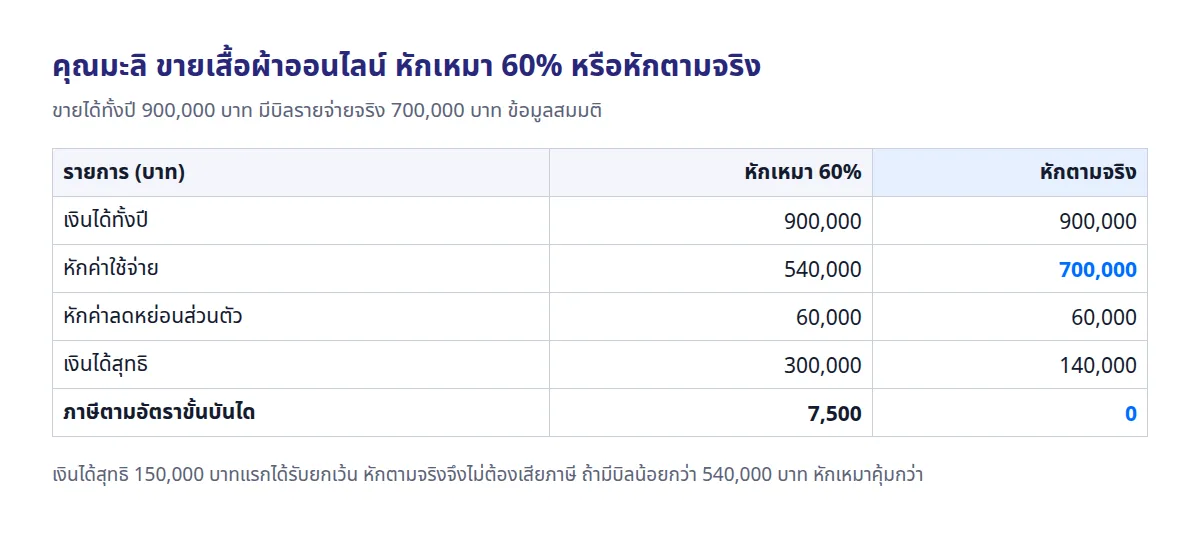
ตัวอย่างนี้เป็นข้อมูลสมมติ คุณมะลิซื้อเสื้อผ้าจากโรงงานมาขายออนไลน์ (ข้อ 25 ขายของที่ไม่ได้ผลิตเอง) ทั้งปีขายได้ 900,000 บาท ไม่ได้จด VAT และไม่มีเงินได้อื่น
| รายการ | หักเหมา 60% | หักตามจริง |
|---|---|---|
| เงินได้ทั้งปี | 900,000 | 900,000 |
| หักค่าใช้จ่าย | 540,000 | 700,000 |
| หักค่าลดหย่อนส่วนตัว | 60,000 | 60,000 |
| เงินได้สุทธิ | 300,000 | 140,000 |
| ภาษีตามอัตราขั้นบันได | 7,500 | 0 |
หักเหมา: เงินได้สุทธิ 300,000 บาท โดย 150,000 บาทแรกได้รับยกเว้น และอีก 150,000 บาทเสียภาษี 5% เท่ากับ 7,500 บาท
หักตามจริง: เงินได้สุทธิ 140,000 บาท ไม่เกิน 150,000 บาท จึงไม่ต้องเสียภาษีตามขั้นบันได
ผู้มีเงินได้ 40(2) ถึง 40(8) รวมกันตั้งแต่ 120,000 บาท ต้องคิดภาษีอีกวิธี คือเงินได้ก่อนหักค่าใช้จ่ายคูณ 0.5% กรณีนี้ 900,000 คูณ 0.5% ได้ 4,500 บาท ไม่เกิน 5,000 บาท จึงไม่ต้องใช้วิธีนี้ ทั้งสองแบบยังคงเสียตามขั้นบันได
ถ้าคุณมะลิมีบิลรายจ่ายจริงแค่ 400,000 บาท ซึ่งน้อยกว่า 540,000 บาท การหักเหมาจะคุ้มกว่า
เงินได้ 40(8) ยื่นแบบไหน เมื่อไร
- ภ.ง.ด.94 ภาษีครึ่งปี สำหรับเงินได้เดือนมกราคมถึงมิถุนายน ยื่นภายในเดือนกันยายน
- ภ.ง.ด.90 ภาษีทั้งปี ยื่นภายในวันที่ 31 มีนาคมของปีถัดไป ภาษีที่จ่ายไปตอนครึ่งปีนำมาหักออกได้
- เลือกวิธีหักค่าใช้จ่าย (แบบเหมาหรือตามจริง) ตอนกรอกแบบยื่นภาษี
คำถามที่พบบ่อย
40(8) มีอะไรบ้าง
เงินได้จากการทำธุรกิจ ค้าขาย เกษตร อุตสาหกรรม ขนส่ง และเงินได้อื่นที่ไม่ใช่ประเภทที่ 1 ถึง 7 เช่น ขายของ ร้านอาหาร ร้านเสริมสวย รถรับจ้าง ทำสวน เลี้ยงสัตว์
ขายของออนไลน์หักค่าใช้จ่ายเหมาได้กี่เปอร์เซ็นต์
ถ้าซื้อสินค้ามาขายโดยไม่ได้ผลิตเอง หักเหมาได้ 60% ตามข้อ 25 หรือเลือกหักตามจริงถ้ามีหลักฐานรายจ่ายมากกว่านั้น
ทำขนมขายเองหักเหมาได้ไหม
ได้ การปรุงอาหารหรือเครื่องดื่มจำหน่ายอยู่ในข้อ 7 หักเหมาได้ 60%
กิจการที่ไม่อยู่ใน 43 ประเภทต้องทำอย่างไร
ต้องหักค่าใช้จ่ายตามจริงตามความจำเป็นและสมควร โดยมีหลักฐานรายจ่าย จะหักเหมาไม่ได้
40(2) กับ 40(8) หักค่าใช้จ่ายต่างกันอย่างไร
เงินได้ 40(2) หักเหมาได้ 50% แต่ไม่เกิน 100,000 บาท และหักตามจริงไม่ได้ ส่วนเงินได้ 40(8) ในรายการ 43 ประเภทหักเหมาได้ 60% โดยไม่มีเพดาน (ยกเว้นนักแสดง) หรือเลือกหักตามจริงได้
หักค่าใช้จ่ายตามจริงต้องแนบบิลตอนยื่นภาษีไหม
ไม่ต้องแนบตอนยื่น แต่ต้องเก็บหลักฐานไว้ให้ครบ เพราะต้องพร้อมแสดงหลักฐานเมื่อเจ้าพนักงานประเมินขอตรวจสอบ
Bilbo ช่วยเรื่องนี้อย่างไร
ถ่ายรูปบิลส่งเข้า LINE แล้ว Bilbo จดรายจ่ายพร้อมเก็บบิลไว้ให้ ดูยอดรายจ่ายแต่ละเดือนได้ ตอนยื่นภาษีจึงรวมยอดรายจ่ายจริงมาเทียบกับการหักเหมา 60% ได้ง่าย ดูฟีเจอร์สำหรับธุรกิจ
ลองคำนวณภาษีเงินได้บุคคลธรรมดา เลือกหักเหมา 60% หรือหักตามจริงแล้วดูว่าแบบไหนเสียภาษีน้อยกว่า เครื่องคำนวณภาษีเงินได้
แหล่งอ้างอิง
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 40 (ประเภทเงินได้พึงประเมิน)
- กรมสรรพากร: พระราชกฤษฎีกา ฉบับที่ 11 พ.ศ. 2502 มาตรา 8 และ 8 ทวิ (อัตราหักค่าใช้จ่ายเหมา 40(8))
- กรมสรรพากร: อินโฟกราฟิก การหักค่าใช้จ่าย
- กรมสรรพากร: ข้อหารือ กค 0811/757 เงินได้ 40(8) ที่ไม่มีอัตราเหมา
- กรมสรรพากร: เงินได้ตามมาตรา 40(8) และรายงานเงินสดรับจ่าย
- กรมสรรพากร: clear cut ภ.ง.ด.90 91 (วิธีคำนวณ 0.5%)
- กรมสรรพากร: คำแนะนำการกรอกแบบ ภ.ง.ด.94
- กรมสรรพากร: อัตราภาษีเงินได้บุคคลธรรมดา
ข้อมูลนี้ใช้ประกอบความเข้าใจเบื้องต้น กรณีของธุรกิจคุณควรปรึกษานักบัญชีหรือกรมสรรพากร