ใบลดหนี้ ใบเพิ่มหนี้ คืออะไร ออกกรณีไหน ต้องมีอะไรบ้าง
ปรับปรุงล่าสุด 29 ตุลาคม 2569
เรียบเรียงโดยทีม Bilbo จากข้อมูลของกรมสรรพากร ใช้ AI ช่วยร่าง และตรวจทานกับแหล่งอ้างอิงทุกจุดก่อนเผยแพร่ · วิธีที่เราเขียนคู่มือ
ใบลดหนี้ (credit note) และใบเพิ่มหนี้ (debit note) คือเอกสารที่ผู้จด VAT ออกเพื่อแก้ยอดของใบกำกับภาษีที่ออกไปแล้ว ใบลดหนี้ใช้เมื่อยอดขายลดลง เช่น ลูกค้าคืนสินค้าชำรุด ส่วนใบเพิ่มหนี้ใช้เมื่อยอดขายเพิ่มขึ้น เช่น คิดราคาต่ำกว่าจริง ทั้งนี้ ต้องออกในเดือนที่เกิดเหตุและเฉพาะเหตุที่กฎหมายกำหนดเท่านั้น
ใบลดหนี้และใบเพิ่มหนี้คืออะไร
เมื่อผู้ประกอบการที่จด VAT ขายสินค้าหรือบริการและออกใบกำกับภาษีไปแล้ว ต่อมามูลค่าการขายเปลี่ยน จะแก้ตัวเลขในใบกำกับภาษีใบเดิมไม่ได้ ต้องออกเอกสารใหม่เพื่อปรับยอด ถ้ามูลค่าลดลงให้ออกใบลดหนี้ ถ้ามูลค่าเพิ่มขึ้นให้ออกใบเพิ่มหนี้
กฎหมายให้ถือว่าใบลดหนี้และใบเพิ่มหนี้เป็นใบกำกับภาษี จึงต้องทำให้ครบรายการและเก็บสำเนาไว้เหมือนใบกำกับภาษี ชื่อภาษาอังกฤษที่ใช้กันคือ credit note (เครดิตโน้ต) และ debit note (เดบิตโน้ต)
ใบลดหนี้ออกได้กรณีไหน
ออกได้เฉพาะเหตุที่ประมวลรัษฎากรมาตรา 82/10 และประกาศอธิบดีกรมสรรพากรฉบับที่ 82 กำหนดไว้ ได้แก่
- ลดราคาสินค้าเพราะสินค้าไม่ตรงตามที่ตกลง ชำรุดเสียหาย ขาดจำนวน หรือคิดราคาสูงกว่าจริง
- ลดค่าบริการเพราะบริการไม่ตรงตามที่ตกลง บริการขาดจำนวน บริการบกพร่อง หรือคิดราคาสูงกว่าจริง
- ได้รับสินค้าคืนเพราะชำรุดบกพร่อง ไม่ตรงตามตัวอย่าง หรือไม่ตรงตามคำบรรยาย
- คืนหรือแลกเปลี่ยนสินค้าตามข้อตกลงทางการค้าระหว่างผู้จด VAT ด้วยกัน หรือระหว่างผู้ขายกับผู้ซื้อที่คืนภายในเวลาอันสมควร
- บอกเลิกสัญญาบริการ หรือไม่ได้ให้บริการตามสัญญา
- คืนเงินจ่ายล่วงหน้า เงินประกัน เงินมัดจำ หรือเงินจองให้ลูกค้าตามข้อตกลงทางการค้า
- ต้องจ่ายเงินชดเชยให้ลูกค้าตามข้อผูกพันในกฎหมาย
ใบเพิ่มหนี้ออกได้กรณีไหน
มาตรา 82/9 กำหนดเหตุไว้ 2 กลุ่ม
- เพิ่มราคาสินค้าเพราะส่งสินค้าเกินจำนวนที่ตกลง หรือคิดราคาต่ำกว่าจริง
- เพิ่มค่าบริการเพราะให้บริการเกินกว่าที่ตกลง หรือคิดราคาต่ำกว่าจริง
กรณีที่ห้ามใช้ใบลดหนี้
ส่วนลดที่ไม่ได้มาจากเหตุตามกฎหมาย ใช้ใบลดหนี้ลดภาษีขายไม่ได้ กรมสรรพากรเคยตอบข้อหารือเรื่องผู้ขายให้ส่วนลดย้อนหลังเมื่อลูกค้าซื้อครบเป้า ว่าไม่ใช่เหตุตามมาตรา 82/10 จึงออกใบลดหนี้ไม่ได้ ถ้าออกไปแล้ว ผู้ขายต้องรับผิดเสียภาษีตามจำนวนในใบลดหนี้ และเสียเบี้ยปรับอีก 2 เท่าของภาษีนั้น
ในข้อหารือเดียวกัน กรมสรรพากรบอกว่าถ้าอยากออกเป็นเอกสารทางการค้าธรรมดาเพื่อแจ้งส่วนลดก็ทำได้ แต่ห้ามใช้เอกสารนั้นลดภาษีขาย
ใบกำกับภาษีที่พิมพ์ชื่อหรือที่อยู่ผู้ซื้อผิด ก็ไม่ใช้ใบลดหนี้ ให้เรียกใบเดิมคืนมาประทับว่ายกเลิก แล้วออกใบกำกับภาษีฉบับใหม่เลขที่ใหม่ ลงวันที่ตรงกับใบเดิม และหมายเหตุว่าออกแทนฉบับเดิมเลขที่เท่าไร
ใบลดหนี้และใบเพิ่มหนี้ต้องมีอะไรบ้าง
ตามมาตรา 86/9 และ 86/10 ต้องมีรายการอย่างน้อยดังนี้
- คำว่า ใบลดหนี้ หรือ ใบเพิ่มหนี้ ในที่ที่เห็นได้ชัด
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ออก
- ชื่อและที่อยู่ของผู้ซื้อหรือผู้รับบริการ
- วัน เดือน ปี ที่ออก
- เลขที่ของใบกำกับภาษีเดิม และเลขที่เล่มถ้ามี
- มูลค่าตามใบกำกับภาษีเดิม มูลค่าที่ถูกต้อง ผลต่างของทั้งสองยอด และ VAT ของผลต่างนั้น
- คำอธิบายสั้น ๆ ว่าออกเพราะอะไร
ใบลดหนี้กับใบเพิ่มหนี้ต่างกันอย่างไร
| หัวข้อ | ใบลดหนี้ | ใบเพิ่มหนี้ |
|---|---|---|
| ชื่ออังกฤษ | credit note | debit note |
| ใช้เมื่อ | มูลค่าขายลดลง | มูลค่าขายเพิ่มขึ้น |
| ตัวอย่างเหตุ | คืนสินค้าชำรุด คิดราคาเกิน | ส่งของเกิน คิดราคาขาด |
| ผู้ขาย | หักออกจากภาษีขายในเดือนที่ออก | บวกเพิ่มในภาษีขายในเดือนที่ออก |
| ผู้ซื้อที่จด VAT | หักออกจากภาษีซื้อในเดือนที่ได้รับ | นับเป็นภาษีซื้อในเดือนที่ได้รับ |
| มาตรา | 82/10 และ 86/10 | 82/9 และ 86/9 |
ตัวอย่างใบลดหนี้
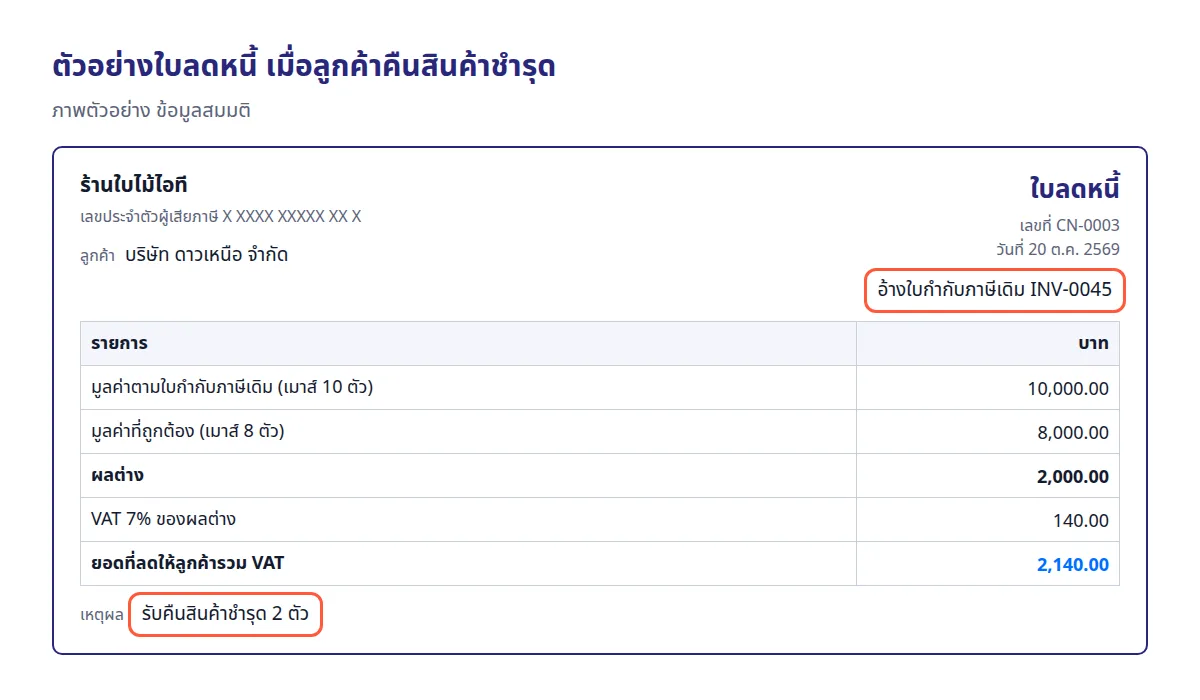
ร้านสมมติชื่อ ร้านใบไม้ไอที จด VAT ขายเมาส์ 10 ตัว ตัวละ 1,000 บาท ให้บริษัทสมมติชื่อ บริษัท ดาวเหนือ จำกัด ออกใบกำกับภาษีเลขที่ INV-0045 มูลค่า 10,000 บาท VAT 700 บาท ต่อมาลูกค้าคืนเมาส์ที่ชำรุด 2 ตัวในเดือนเดียวกัน ร้านจึงออกใบลดหนี้ดังนี้ (ข้อมูลสมมติ)
| รายการ | จำนวน (บาท) |
|---|---|
| มูลค่าตามใบกำกับภาษีเดิม INV-0045 | 10,000 |
| มูลค่าที่ถูกต้อง (เมาส์ 8 ตัว) | 8,000 |
| ผลต่าง | 2,000 |
| VAT ของผลต่าง 7% | 140 |
| ยอดที่ลดให้ลูกค้ารวม VAT | 2,140 |
เหตุผลที่เขียนในใบลดหนี้คือ รับคืนสินค้าชำรุด 2 ตัว ร้านนำ 140 บาทไปหักออกจากภาษีขายใน ภ.พ.30 ของเดือนที่ออกใบลดหนี้ ส่วนบริษัท ดาวเหนือ ต้องหัก 140 บาทออกจากภาษีซื้อของเดือนที่ได้รับใบลดหนี้
ใบลดหนี้ออกย้อนหลังได้ไหม
กฎหมายให้ออกในเดือนภาษีที่เกิดเหตุ เช่น ลูกค้าคืนสินค้าเดือนตุลาคม ก็ออกใบลดหนี้ในเดือนตุลาคม ถ้ามีเหตุจำเป็นออกไม่ทัน ให้ออกในเดือนถัดไปได้ ใบเพิ่มหนี้ก็ใช้หลักเดียวกัน
วันที่ในใบลดหนี้คือวันที่ออกจริง ไม่ใช่วันที่ของใบกำกับภาษีเดิม
ใบลดหนี้หายต้องทำอย่างไร
ถ้าผู้ซื้อทำใบลดหนี้หรือใบเพิ่มหนี้หาย ถูกทำลาย หรือชำรุดในส่วนสำคัญ ให้ขอผู้ออกทำใบแทนให้ ผู้ออกถ่ายสำเนาฉบับเดิม แล้วเขียนว่าเป็นใบแทนครั้งที่เท่าไร วันที่ออกใบแทน สาเหตุ และลงชื่อ พร้อมบันทึกในรายงานภาษีขายของเดือนที่ออกใบแทน
คำถามที่พบบ่อย
ใบลดหนี้คืออะไร
เอกสารที่ผู้จด VAT ออกเพื่อลดยอดของใบกำกับภาษีที่ออกไปแล้ว เช่น ลูกค้าคืนสินค้าชำรุด หรือคิดราคาเกิน กฎหมายถือว่าใบลดหนี้เป็นใบกำกับภาษี
ใบเพิ่มหนี้คืออะไร
เอกสารที่ผู้จด VAT ออกเพื่อเพิ่มยอดของใบกำกับภาษีที่ออกไปแล้ว เช่น ส่งสินค้าเกินจำนวน หรือคิดราคาต่ำกว่าจริง
ร้านที่ไม่ได้จด VAT ออกใบลดหนี้ได้ไหม
ใบลดหนี้ตามกฎหมาย VAT ออกได้เฉพาะผู้ประกอบการที่จด VAT เพราะใช้แก้ใบกำกับภาษี ร้านที่ไม่ได้จด VAT ไม่มีใบกำกับภาษีให้แก้
ให้ส่วนลดลูกค้าทีหลัง ออกใบลดหนี้ได้ไหม
ได้เฉพาะเมื่อเป็นเหตุที่กฎหมายกำหนด เช่น สินค้าชำรุดหรือคิดราคาเกิน ทั้งนี้ หากเป็นการให้ส่วนลดเพราะลูกค้าซื้อครบเป้า กรมสรรพากรตอบว่าออกใบลดหนี้ไม่ได้ หากออกไปแล้วจะต้องรับผิดเสียภาษีตามจำนวนในใบนั้น รวมถึงเบี้ยปรับ 2 เท่า
ใบกำกับภาษีพิมพ์ชื่อลูกค้าผิด ใช้ใบลดหนี้แก้ได้ไหม
ไม่ได้ ให้ยกเลิกใบกำกับภาษีเดิมแล้วออกฉบับใหม่เลขที่ใหม่ ลงวันที่ตรงกับใบเดิม และหมายเหตุว่าออกแทนฉบับเดิมเลขที่เท่าไร
ใบลดหนี้ภาษาอังกฤษเรียกว่าอะไร
ใบลดหนี้เรียกว่า credit note ส่วนใบเพิ่มหนี้เรียกว่า debit note
Bilbo ช่วยเรื่องนี้อย่างไร
ออกใบกำกับภาษี ใบลดหนี้ และใบเพิ่มหนี้ได้ใน Bilbo สรุปภาษีขายและรายงานภาษีขายของแต่ละเดือนหักใบลดหนี้และบวกใบเพิ่มหนี้ให้เอง ดูฟีเจอร์สำหรับธุรกิจ
แหล่งอ้างอิง
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 82/9 และ 82/10
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 86/9 และ 86/10 (รายการในใบเพิ่มหนี้ ใบลดหนี้)
- กรมสรรพากร: ประกาศอธิบดีเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 82 (เหตุอื่นที่ออกใบลดหนี้ได้)
- กรมสรรพากร: ข้อหารือ กค 0811/พ.7827 ส่วนลดเมื่อขายได้ตามเป้า
- กรมสรรพากร: ข้อหารือ กค 0702/พ./5072 ใบลดหนี้เมื่อคืนสินค้า
- กรมสรรพากร: ข้อหารือ กค 0706/พ./7836 ยกเลิกใบกำกับภาษีที่ชื่อที่อยู่ผิด
- กรมสรรพากร: ประกาศอธิบดีเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 36 (ใบแทน)
ข้อมูลนี้ใช้ประกอบความเข้าใจเบื้องต้น กรณีของธุรกิจคุณควรปรึกษานักบัญชีหรือกรมสรรพากร